こんにちは赤羽です。
上井草すまいる鍼灸整骨院とレンタルサロンsimpleを経営しています。
このブログでは、治療家(鍼灸師・柔整師・あマ指師・PT・OT・整体師など)の収入アップや独立開業に役立つ内容を発信しています。
今回は、事業等で使う車を購入する時の話をします。
通勤、送迎、出張施術、備品の運搬。
治療院を経営していると、車が必要になる場面は意外とあります。
そのとき、どうやってお金を借りるかで支払総額が数十万円変わることをご存知ですか。
最近は特に金利が上がっているので、へたにローンを組んでしまうと、大損してしまうかもしれません。
ついに日本も金利のある時代に突入しています。
ニュースでは金利が上がってることが話題になっていますよね。
住宅ローンの話題などが多いと思いますが、車ももちろん同じです。
ちなみにアメリカでは、カーローンの平均金利は新車で6.35%、中古車で11.19%です(2026年4〜6月)。信用の低い人だと20%を超えることもあります。
金利で大損しないように、今回のブログを読んで自分に使えるものがないか調べておいてください。
借金には2種類ある
まず大前提として以下の話はご理解ください。
私は個人的な消費のための借金はおすすめしません。
- 生活費のためのカードローン
- 欲しいものを買うためのリボ払い
- 遊ぶためのキャッシング
これらは資産を生まない借金です。金利を払うだけで、何も残りません。
でも事業のための借入は違います。
車があることで移動時間が減り、出張施術ができるようになり、売上が増える。
借入で得た資産が、返済額以上のお金を生む可能性があります。
事業をやっていくうえで、借入は必要な道具のひとつです。
問題は、どこから借りるかです。
ディーラーローンの金利を見たことがありますか
車を買うとき、多くの人はディーラーで勧められるローンを組みます。
その場で手続きが完結して、審査も早い。担当者が全部やってくれるので楽です。
でも金利を確認したことはありますか。
一般的なディーラーローンの金利は4〜8%程度です。
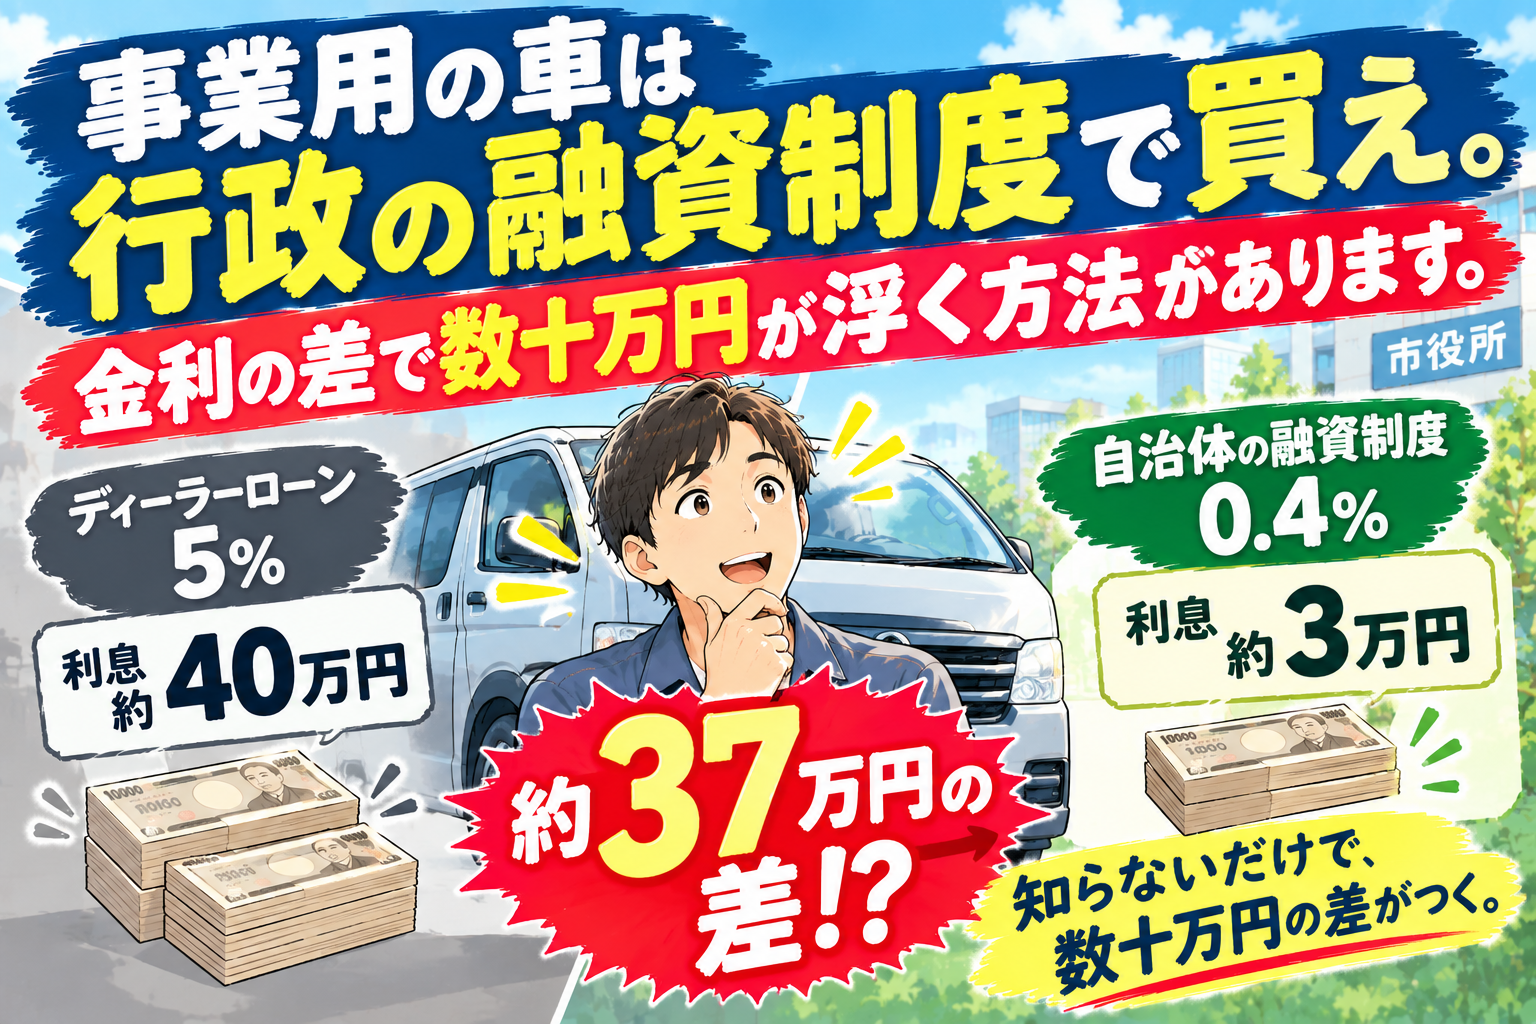
300万円を5年で借りたとして、金利5%なら利息だけで約40万円。金利8%なら約65万円を余分に払うことになります。
新品の施術ベッドが何台買えるでしょうか。
行政の融資制度という選択肢
ここで知っておいてほしいのが、自治体の融資あっせん制度です。
私の事業所がある練馬区の例を紹介します。
利率は貸付の種類によって変わります。
すでに1年以上営業している事業者向けの「小規模企業小口貸付」なら、利用者負担金利は0.9%。さらに地元の商店会に加入していれば、500万円まで0.4%になります。
これから開業する人向けの「創業支援貸付」も0.4%です。
300万円を5年で借りた場合の利息を比べてみます。
- ディーラーローン(5%):約40万円
- 小規模企業小口貸付(0.9%):約7万円
- 商店会加入の場合(0.4%):約3万円
0.9%でもディーラーローンとの差は約33万円。
商店会に入っていれば、差は約37万円になります。
商店会の会費を払っても、十分おつりが来る金額ですね。
30万円以上の差は大きいです。
こんなに差があるんですから、問い合わせだけでもしておきましょう。
なお、金利とは別に信用保証料がかかる場合があります。
練馬区の場合、貸付の種類によって区が保証料を補助してくれるものもあります。
私が以前利用したものだと、保証料も区が負担してくれたものがありました。
東京都の補助が使える場合もあるので、実際の負担額は窓口で確認してください。
車も対象になります
「事業資金って、運転資金だけじゃないの?」と思うかもしれません。
設備資金として車両購入も対象になります。
ただし上限があります。
練馬区の場合、事業用普通乗用車(3・5・7ナンバー)では300万円が貸付限度額です。個人タクシー用車両は400万円。事業用貨物車両(トラック)等はこの限りではありません。
なお、必要以上の高級車および装備は対象外とされています。
当然ですね。事業に必要な範囲での話です。
誰でも借りられるわけではない
正直にお伝えしておきます。
制度があっても、借りられるかどうかは別の話です。
練馬区の場合、こんな条件があります。
法人は登記上の本店所在地が1年以上前から練馬区内にあること。個人事業主は主たる事業所所在地または住所が1年以上前から練馬区内にあること。同一事業を引き続き1年以上営んでいること。確定申告をしており、個人事業主はその事業収入が給与収入を超えていること。住民税等を完納していること。事業に必要な許認可を受けていること。
そして最も重要なのが、貸付の審査および決定は取扱金融機関が行うという点です。
区があっせんしてくれても、銀行が貸してくれなければ話は進みません。
決算の内容、これまでの取引実績、返済能力。
そこを見られますので、普段から健全な経営をしておきましょう。
それでも聞くだけはタダ
「どうせ借りられないだろう」
そう思って調べもしないのは、もったいないです。
行政への相談は基本無料です。
私の治療院のある練馬区なら経済課融資係、または練馬ビジネスサポートセンターで相談できます。
他の自治体にも同じような窓口が必ずあります。
「〇〇区(〇〇市) 融資あっせん」で検索してみてください。
窓口で聞けば、自分が対象になるかどうか、どの貸付が使えるか、必要書類は何か、その場で教えてもらえます。
30分の相談で数十万円変わる可能性があるなら、行く価値はあると思いませんか。
制度は使う人だけが得をする
行政の支援制度は、向こうから教えに来てくれません。
補助金も助成金も融資制度も、知っている人だけが使えます。
治療家は施術の勉強はしますが、こういう制度の勉強はあまりしません。だからこそ、知っているだけで差がつきます。
車の購入だけではありません。設備投資、店舗改装、運転資金。使える場面はいろいろあります。
まずは自分の区や市の制度を調べてみてください。
個人事業主なら、家事按分という考え方もある
ここでもうひとつ、個人事業主に知っておいてほしい話をします。
事業用の車といっても、休日に家族で出かけることもありますよね。100%事業だけに使う車でないと経費にできないのか。そう思っている方も多いです。
でも実際には家事按分という考え方があります。
たとえば週7日のうち5日を事業で使い、2日をプライベートで使っているなら、減価償却費や維持費のうち事業使用分だけを経費として計上する。走行距離や使用日数で合理的に按分すれば認められます。
ガソリン代、車検代、保険料、駐車場代も同じです。
「完全に事業専用じゃないから」と諦める必要はありません。
ただし、按分の根拠は説明できるようにしておいてください。使用記録をつけておくと確実です。
また、車の購入にかかった費用は一度に経費にできません。
減価償却といって、何年も使う高額なものはその耐用年数に分割して経費になるのです。
新車だと6年なので、300万の車だと、毎年50万円ずつが経費になるということです。
なお、これは経費計上の話です。融資については事業に必要な設備であることが前提になるので、申込時にどう説明するかは窓口で相談してみてください。
まとめ
・個人的な消費の借金はおすすめしないが、事業の借入は必要な道具
・ディーラーローンの金利は4〜8%程度
・自治体の融資あっせん制度なら大幅に低い利率で借りられる場合がある
・練馬区なら、営業1年以上の事業者は0.9%(商店会加入で0.4%)、創業時は0.4%
・車両も設備資金として対象になる(上限あり)
・ただし審査は金融機関が行うので、必ず借りられるわけではない
・相談は無料。聞くだけならタダなので、まず窓口へ

コメント