こんにちは赤羽です。
上井草すまいる鍼灸整骨院とレンタルサロンsimpleを経営しています。
このブログでは、治療家(鍼灸師・柔整師・あマ指師・PT・OT・整体師など)の収入アップや独立開業に役立つ内容を発信しています。
普段は鍼灸師・柔整師として仕事していますが、実はファイナンシャルプランナー(FP)という資格も所持している、お金の専門家でもあります。
「安心のために貯金しておこう」
そう思っている治療家の方は多いと思います。
私もそう教えられて育ってきました。
ドラえもんのある話には「定期預金なら10年で倍になる。1億円定期預金に入れておけば、もう働かなくて良い」みたいな話がありました。

でも、ある「100年定期預金」という話を知った時、なんか違和感を感じました。
今日はその話をしながら、私たち治療家がお金とどう向き合うべきかを考えてみます。
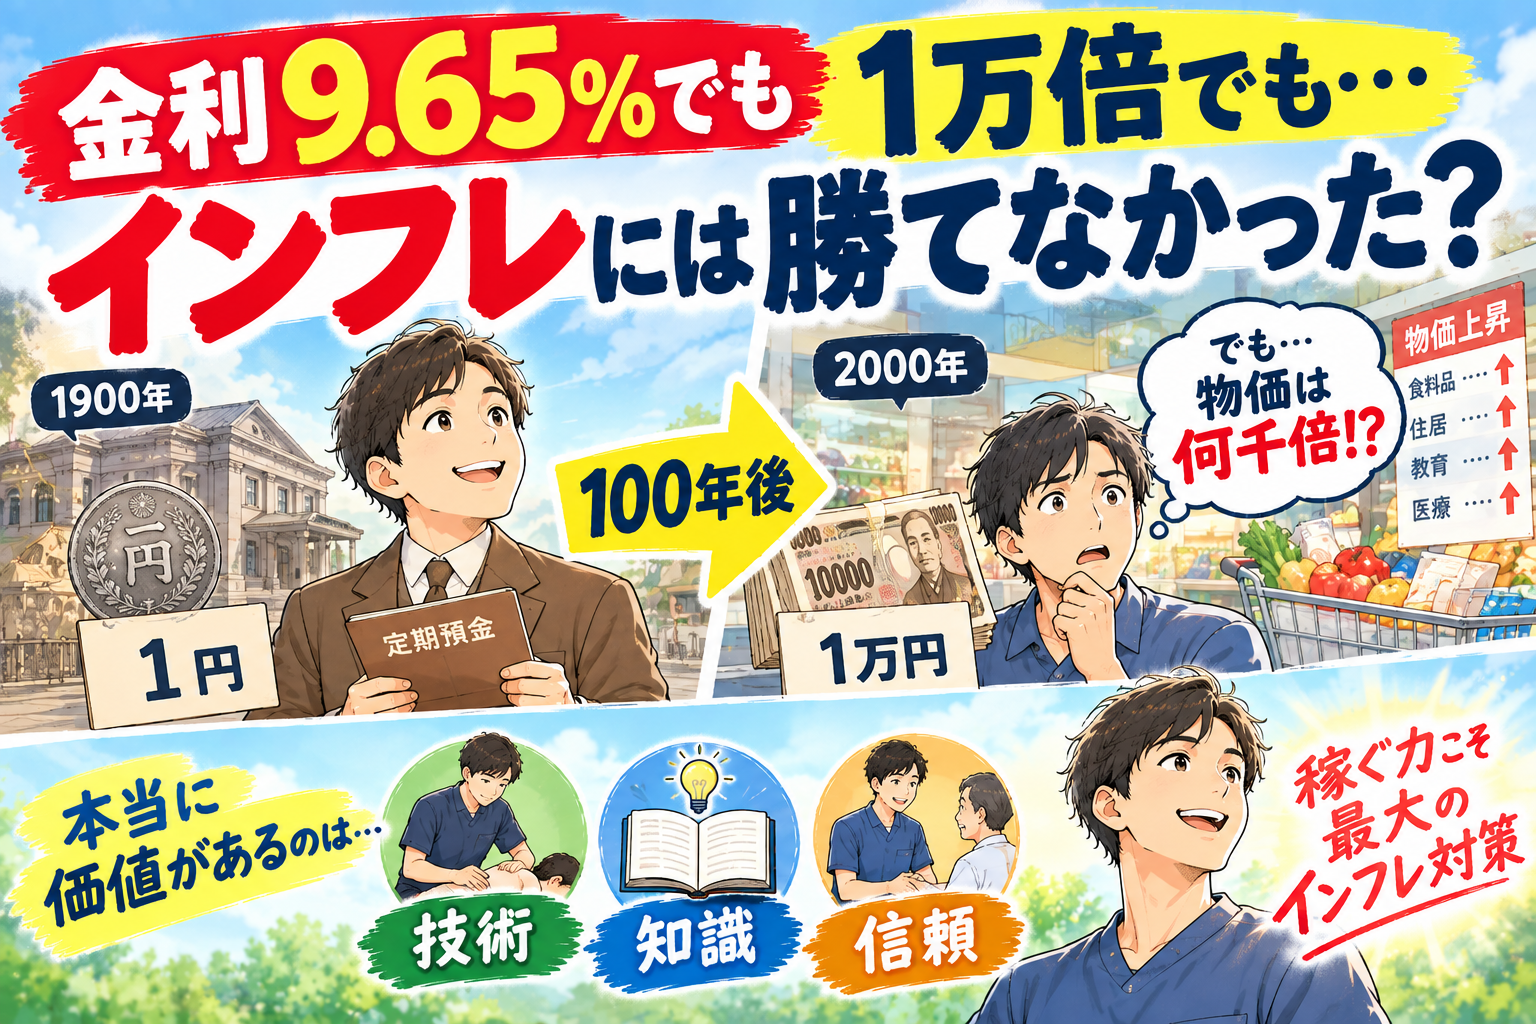
100年満期の定期預金が本当にあった
テレビ番組で紹介された話なのですが、明治33年(1900年)に「100年定期預金」という商品が発売されたことがあるそうです。
内容はこうです。
- 1口 1円
- 満期は 100年後
- 満期時の受取額は 1万円
つまり元金が 1万倍 になる計算です。
1万倍になるなんて凄いですよね。
年利に直すと 9%台後半。今の感覚からすると、とんでもない好条件です。
(ちなみに「100年で1万倍」を年利で正確に計算すると 約9.65% になります。番組では9.75%と紹介されていましたが、9.75%で100年運用すると1万倍を超えて約1万1,000倍になるので、計算上は9.65%が正しい数字です)
当時の1円はどれくらいの価値だったのか
「1円が1万円になるだけ?」と思うかもしれません。
でも、当時の1円は今とはまったく価値が違いました。
明治30年代の物価は、こんな感じです。
- 屋台の甘酒 1銭(0.01円)
- かけそば 2銭
- 散髪 15銭
- 新聞1か月 45銭
- 警察官の初任給 9円
初任給が9円。つまり1円は、月給の9分の1に相当する金額でした。
今の初任給を仮に20万円とすると、1円は感覚として 2万円以上 の価値があったことになります。
決して「はした金」ではありません。
それを100年間使えないとなると、ちょっとした決断が必要です。
そして100年後、満期の日が来た
この証書、長野県茅野市役所の会計課に 70年間 保管されていたそうです。
そして2000年、ついに満期を迎えます。
番組に登場したのは、代々不動産屋を営む83歳の伊藤さん。お父様から、この証書を 十数枚 受け継いでいました。
当時お父様が十数円で買ったのですね。
1枚1万円ですから、十数枚で 十数万円。
100年待って、十数万円です。
伊藤さんが銀行に問い合わせたときの回答が、すべてを物語っています。
「額面は1万円ですので、換金額は1万円です」
伊藤さんは、この証書を茅野市に寄付されたそうです。
わかりやすくまとめると
調べても具体的な数字はわからなかったのですが、わかりやすくするためにここでは仮に15枚だったとします。
- 100年前の1900年にお父さんが15円(現在の価値にすると30万円程・賃金ベース)出して定期預金を契約。
- 100年後の2000年に満期を迎え、息子が引き出せたのは15万円
ということです。
補足:当時の15円は、賃金ベースで考えると現在の30万円、物価ベースで考えると現在の4万5千円程です。
確かに15円が15万円になっているので、1万倍にはなりました。
しかしお金の価値で考えると、100年前の30万円(45,000円)の価値だったものが、100年預けておいたら15万円の価値になった。
つまり100年後に受け取った15万円は、物価で見ればかろうじてプラス、賃金で見れば半分に目減りしているということになります。
これについてあなたはどう思いますか?
なぜ1万倍でも足りなかったのか
ここが今日の本題です。
元金が1万倍になったのに、なぜ「大したことない」と感じてしまうのか。
答えは インフレ です。
この100年の間に、日本の物価はこう動きました。
- 戦中・戦後(1934〜1954年) 消費者物価指数が約 300倍
- 高度経済成長期(1956〜1972年) 年平均 4.5% 上昇
- 石油危機(1974年) 単年で 23.2% 上昇
100年トータルで見ると、物価は 3,000倍以上 になったと言われています。
つまり、
お金は1万倍に増えたけれど、物価も3,000倍以上になっていた。
年利9%台後半という、現代では絶対にありえない好条件でさえ、100年のインフレに対してかろうじて上回った程度だったわけです。
では、今の定期預金はどうか
ここで現在に視点を戻して考えてみましょう。
- 今の定期預金の金利 年0.1〜0.3%程度
- 今の物価上昇率 年2%前後
例えば100万円を10年間定期預金に入れたとします。(金利0.3%)
10年後に受け取れるのは、約102万4千円(税引き後、税引前は約103万円)です。
増えたのは 2万4千円 です。
10年間、一度も引き出さずに我慢して、2万4千円。
「何もしなくても2万増えるなら良いじゃないか!」と思うかもしれませんが、そうとは言い切れません。
物価上昇・インフレがあるからです。
同じ10年で物価が年2%ずつ上がったとすると、その102万円で買えるものは、今の 84万円分 しかありません。
通帳の数字は2万円増えているのに、買えるものは16万円分減っている。
これが「銀行に預けておけば安心」の正体です。
引き算するとわかりやすい
定期預金で毎年0.3%増えるけど、物価も2%上がる。
式にすると
0.3%‐2.0%=−1.7%
です。
毎年1.7〜1.9%ずつ、お金の価値は目減りしていくということです。
年利9.65%でも100年のインフレに追いつくのがやっとだったのに、0.1%では話になりません。
銀行に預けているお金は、金額としては減りません。通帳の数字は増えていきます。
でも、その数字で買えるものは、毎年確実に減っています。
治療家として、どう考えるか
「じゃあ投資しろってこと?」
そういう話ではありません。
確かに投資も大切ですが、ここではそういう話をしたいのではありません。
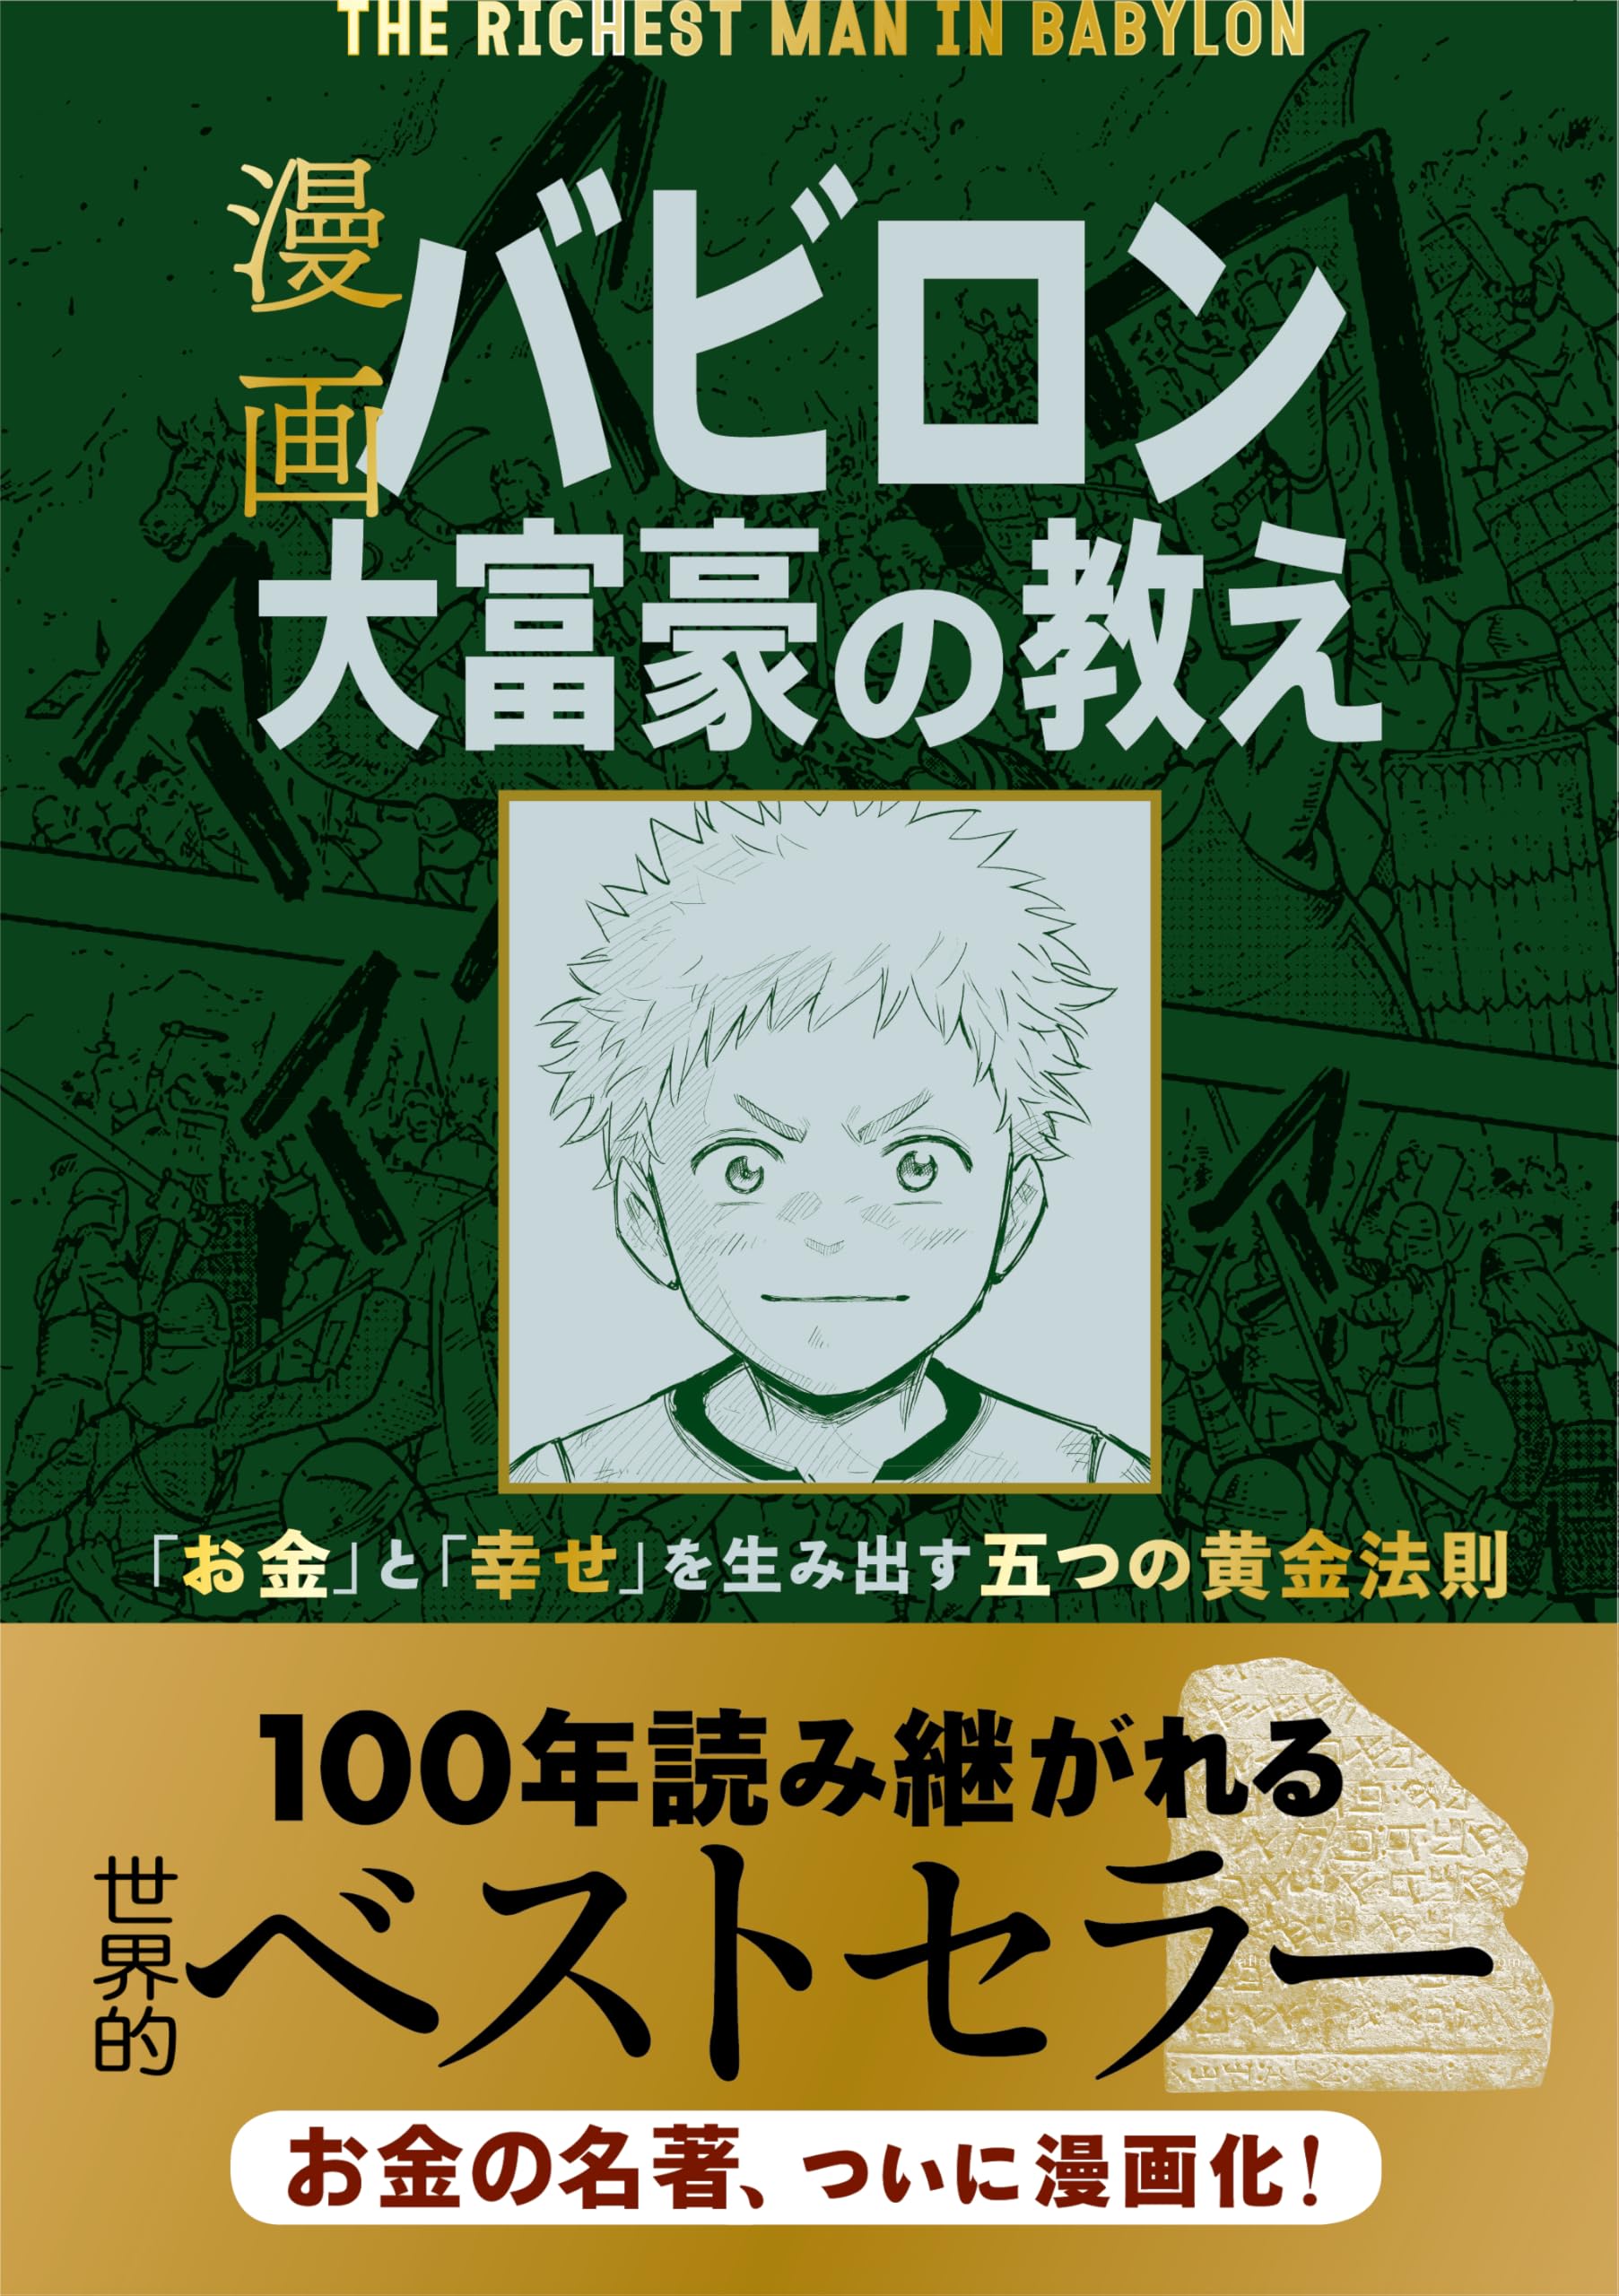
投資などについて学びたい方は、下記の書籍がオススメです。
いきなり株式や不動産の投資するのではなく、お金の基礎知識から学ぶことが絶対重要です。



私が言いたいのは、目減りしない資産を持とう ということです。
そして治療家にとって、目減りしない資産はハッキリしています。
技術
10年前に身につけた技術は、10年経っても価値が下がりません。
むしろ経験値を積み上げることでレベルアップし、価値が上がります。
インフレで技術が目減りすることはありません。
むしろ物価が上がれば、料金を上げればいいだけです。
知識
本を1冊読んで得た知識は、生涯使えます。
しかも知識にも複利が効いてきます。
1冊読むと、次の1冊の理解が深まるということです。
10年前に学んだことに最新の知識を掛け合わせることで、計り知れない価値を生み出します。
幅広い知識を持つと業界全体が見えてくる。
これはインフレとは無関係に積み上がっていきます。
信頼
患者さんとの関係、地域での評判、紹介してもらえる関係性。
これも目減りしません。
むしろ時間をかけるほど太くなります。
これにも複利が効くでしょう。
稼ぐ力こそが最大のインフレ対策
結局のところ、治療家にとっての最強のインフレ対策は 稼ぐ力を上げること です。
物価が2%上がったなら、施術料を2%かそれ以上に上げればいい。
そのためには、値上げしても選ばれ続ける理由が必要です。
その理由をつくるのが、技術であり、知識であり、信頼です。
貯金を守ることに必死になるより、稼ぐ力を伸ばすほうがはるかに有意義です。
100年前の人は、年利9.65%という破格の条件でも、インフレを考慮すると意味があったかどうか?という感じでした。
私たちが年0.1%の定期預金でインフレに勝てるはずがありません。
お金を寝かせるのではなく、自分に投資する。
自己投資が最高の投資です。
いちばん確実で利回りのいい選択だと私は思っています。
まとめ
- 明治33年に「1口1円→100年後に1万円」という定期預金が実在した
- 年利に直すと約9.65%。現代ではありえない好条件
- しかし100年で物価は3,000倍以上、賃金ベースでは2万倍以上に。
- 額面が1万倍になっても、増えた分はインフレでほぼ相殺された
- 今の定期預金は年0.1〜0.3%、物価上昇は年2%前後。毎年確実に目減りしている
- 治療家にとって目減りしない資産は「技術」「知識」「信頼」
- 最強のインフレ対策は、稼ぐ力を上げること
貯金通帳の数字を眺めている時間があるなら、本を1冊読んだほうがいい。
私はそう思って、今日も本を開いています。
※ 100年定期預金の話は、テレビ番組で紹介された内容をもとにしています。年利の数値については、100年で1万倍になる利率を計算し直したものを記載しました。
関連記事
最高の投資は自己投資。読書はローリスク・ハイリターン
本は読むだけでは意味がない。行動してなんぼ
ビジネスは期待値で考える


コメント